


Dans l’économie numérique actuelle, les données sont fréquemment présentées comme l’actif le plus précieux des entreprises. Qu’il s’agisse de personnaliser des services, d’optimiser la prise de décision ou d’entraîner des modèles d’intelligence artificielle, la donnée est devenue un moteur central de la performance opérationnelle et stratégique.
Cependant, une idée reçue persiste au sein de nombreuses directions générales : la conformité réglementaire (notamment au RGPD) ne serait qu’un centre de coût ou une contrainte juridique défensive. Les travaux pionniers menés conjointement par la CNPD (Luxembourg), la CNIL (France) et l’ICO (Royaume-Uni) démontrent l’inverse : la conformité et la gouvernance des données constituent la condition préalable obligatoire à la reconnaissance de toute valeur économique.
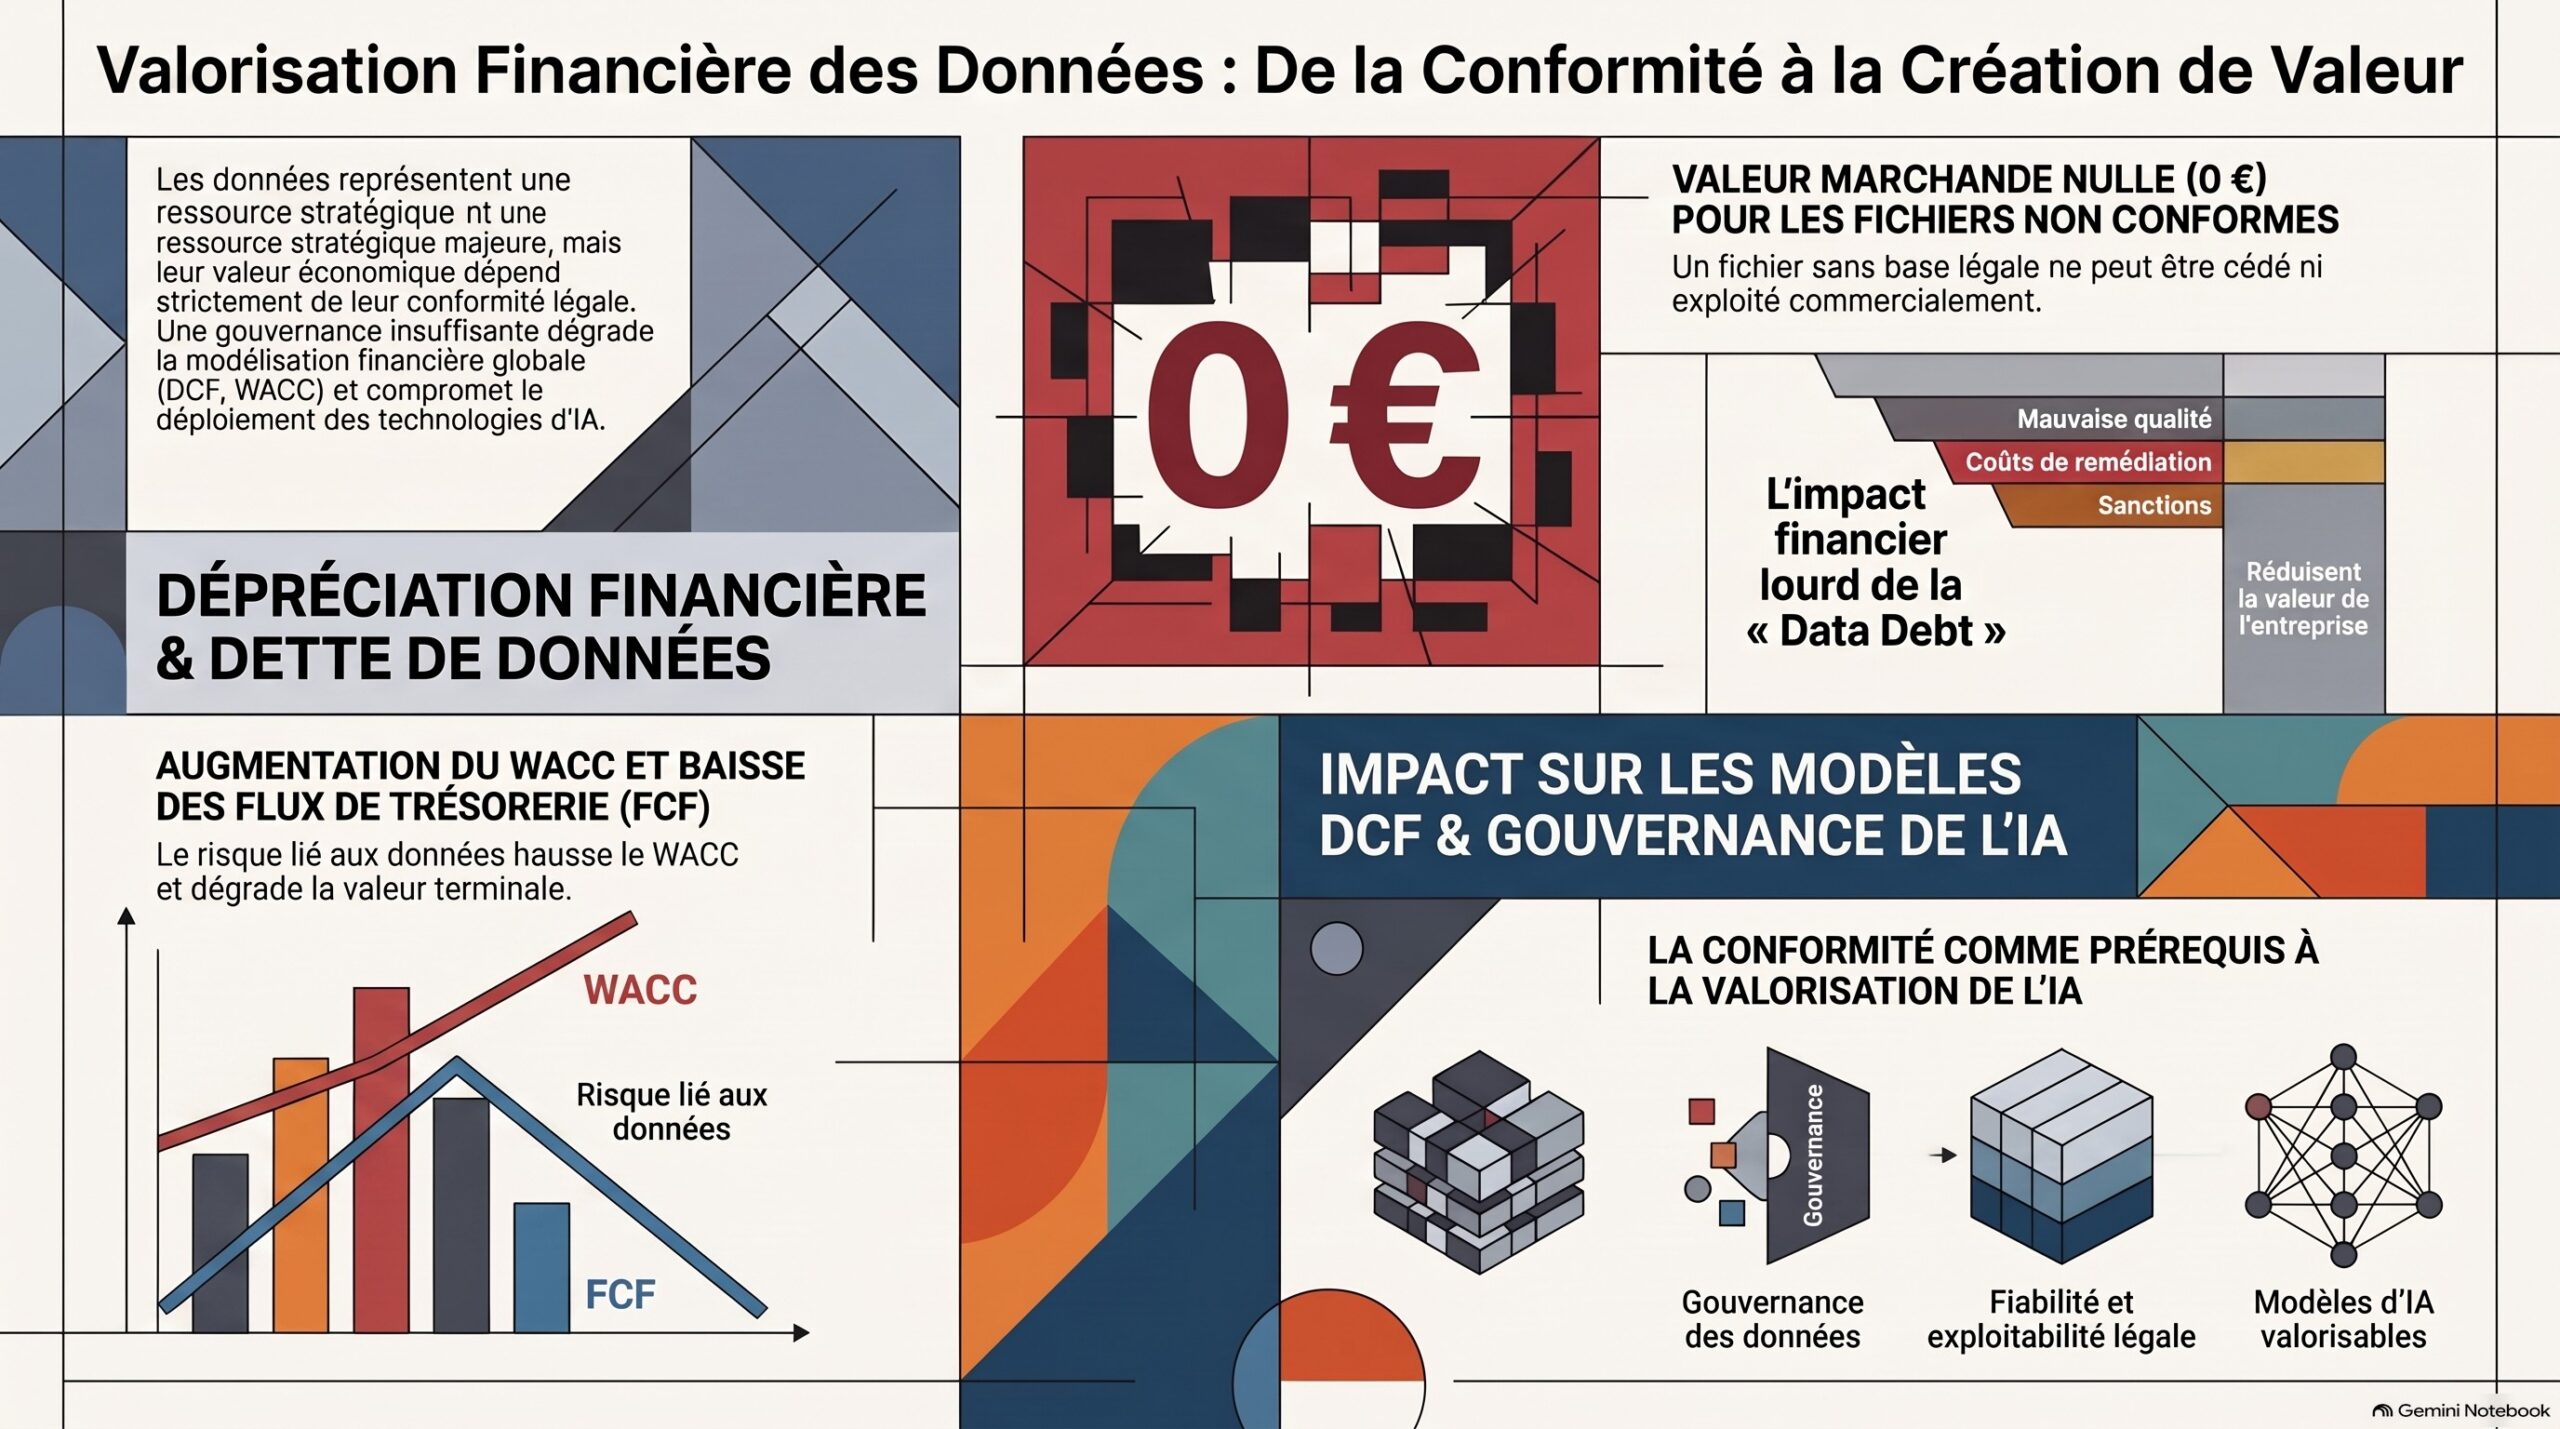
Pour les directions financières, les équipes M&A et les fonds d’investissement, le constat est sans appel : sans conformité, la valeur marchande d’une base de données est nulle.
1. Le principe d’exclusivité légale : Pourquoi une base non conforme vaut 0 €
En finance d’entreprise, la valeur d’un actif dépend de sa capacité à générer légalement et durablement des flux de trésorerie futurs. Dès lors que les données sous-jacentes ont été collectées, traitées ou conservées en violation du cadre juridique applicables (comme le RGPD), cette capacité s’effondre.
La sanction de la jurisprudence
Sur le plan juridique, la jurisprudence française (notamment un arrêt marquant de la Chambre commerciale de la Cour de cassation du 25 juin 2013) établit qu’un fichier client constitué ou exploité en violation de la réglementation sur la protection des données est hors de commerce. En conséquence :
- Sa cession est frappée d’illicéité.
- Sa clause de transfert dans un contrat d’acquisition est nulle.
- Sa valeur de marché et sa valeur économique deviennent strictement égales à zéro.
La conformité n’est donc pas un « surcroît de valeur » qui s’ajouterait à un jeu de données brut ; elle constitue la condition préalable d’existence de l’actif sur le plan financier.
2. La « Data Debt » : Le coût caché qui dégrade la rentabilité
L’étude conjointe met en avant le concept de « dette de données » (data debt). Si un jeu de données bien gouverné constitue un levier d’efficience et d’innovation, une mauvaise gouvernance accumule une dette invisible dont le remboursement pèse lourdement sur la rentabilité.
La data debt se matérialise par :
- Des coûts de mauvaise qualité et de doublons qui biaisent les décisions stratégiques.
- Des dépenses de remédiation post-acquisition, nécessaires pour régulariser les consentements ou mettre à niveau les systèmes informatiques.
- Des risques de sanctions administratives et des pertes d’exploitabilité, réduisant le périmètre d’utilisation commerciale des fichiers.
Lorsqu’elle est identifiée, cette dette de données exige des investissements de mise en conformité (Capex) qui viennent directement grever les flux de trésorerie disponibles.
3. Modélisation financière : Comment la non-conformité détruit la valeur (DCF & WACC)
Pour évaluer la valeur économique d’une entreprise ou d’un actif data-driven, les praticiens privilégient la méthode des flux de trésorerie actualisés (Discounted Cash Flow – DCF). L’étude des autorités régulatrices montre comment la conformité influe directement sur l’ensemble des paramètres de cette formule :
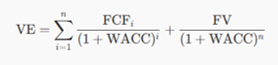
A. Impaction sur les flux de trésorerie opérationnels
- L’effet positif de la conformité : Une gouvernance mature (soutenue par des certifications comme l’ISO/IEC 27001 ou des certifications RGPD) renforce la confiance des clients, optimise les taux de conversion et sécurise les revenus.
- L’effet pénalisant des manquements : La découverte d’une non-conformité entraîne la suppression des données illicites, réduisant les prévisions de chiffre d’affaires et générant des coûts de remédiation qui dégradent les FCF.
B. Majoration du coût moyen pondéré du capital
L’incertitude quant à la licéité ou à la périssabilité des données augmente le profil de risque perçu de l’entreprise. Les investisseurs et prêteurs exigent alors une prime de risque spécifique et un spread de crédit plus élevé. Cette hausse du WACC augmente le taux d’actualisation appliqué aux flux futurs, ce qui entraîne une dépréciation mécanique de la valeur actuelle nette.
C. Réduction de la Valeur Terminale
La valeur terminale dépend des perspectives de croissance à long terme. L’intégration des risques de données à long terme (cyber-risques non diversifiables, risques sociétaux, durcissements réglementaires) conduit à adopter des hypothèses de croissance à l’infini (\(g\)) plus prudentes, évitant ainsi toute surévaluation irréaliste.
Exemple chiffré (issu de l’étude) : Dans le cadre d’un regroupement d’entreprises (IFRS 3), la découverte post-acquisition qu’une base de données clients de 3 M€ a été collectée en violation du RGPD réduit la valeur recouvrable globale sous IAS 36. Cette perte de valeur s’impute directement en dépréciation du goodwill au bilan, impactant le compte de résultat et réduisant les capitaux propres de l’acquéreur.
4. La gouvernance des données : Condition préalable à la valeur de l’IA
L’essor rapide de l’intelligence artificielle générative et agentique renforce le lien entre conformité et valeur. Les jeux de données représentent la matière première essentielle à l’entraînement et au déploiement des modèles d’IA.
Si les données d’entraînement sont entachées d’illicéité ou de biais, le modèle résultant est lui-même exposé à des risques juridiques d’interdiction d’exploitation ou de destruction. Les entreprises investissant massivement dans des applications d’IA avancées sont d’ailleurs deux fois plus susceptibles d’intégrer les risques liés aux données dans leurs évaluations financières. Une gouvernance rigoureuse garantit la qualité, la traçabilité et l’exactitude des données, protégeant ainsi le capital engagé dans les projets IA.
5. Recommandations pour les CFO et dirigeants : Valoriser sereinement vos données
Pour transformer la conformité d’une contrainte réglementaire en un actif stratégique créateur de valeur :
- Réaliser un audit de licéité préalable : Identifiez et cartographiez vos bases de données génératrices de revenus pour vérifier la validité de leurs bases légales.
- Piloter la conformité par des KPI financiers : Associez des indicateurs de gouvernance des données aux tableaux de bord de la direction générale (réduction des délais d’exercice des droits, taux de conformité des bases, économies sur les polices cyber).
- Formaliser une Data Due Diligence (DDD) lors des opérations M&A : Négociez des garanties de passif adaptées ou des mécanismes de complément de prix (earn-out) conditionnés à une feuille de route de mise en conformité post-deal pour préserver vos multiples de transaction.
- Capitaliser les dépenses de gouvernance éligibles : Traitez les investissements informatiques et de structuration de bases de données spécialisées comme des dépenses d’investissement (Capex) selon les critères de la norme IAS 38.
Conclusion
La valeur financière des données ne réside pas dans leur seul volume, mais dans leur exploitabilité juridique et leur gouvernance. En intégrant le risque de non-conformité dans vos modèles d’évaluation, vous protégez vos transactions, optimisez votre coût du capital et sécurisez la création de valeur de votre entreprise à long terme.
💡 Votre entreprise souhaite évaluer la valeur financière de ses actifs intangibles ou réaliser une Data Due Diligence avant une levée de fonds ou une cession ?
Contactez nos experts en évaluation financière d’actifs immatériels pour bénéficier d’un accompagnement sur mesure.
