


Alors que les entreprises s’appuient de plus en plus sur les données pour créer un avantage concurrentiel, optimiser leurs processus et entraîner des modèles d’intelligence artificielle, la majorité de la valeur économique du capital numérique n’apparaît toujours pas explicitement dans les états financiers. Selon une étude d’EY, les actifs incorporels et le goodwill représentaient 79 % de la capitalisation boursière du CAC 40 en 2024.
Ce décalage s’explique par l’héritage de normes comptables conçues pour une économie industrielle. Toutefois, sous l’impulsion des normes internationales IFRS et des régulateurs financiers, les lignes bougent.
Pour les directions financières, maîtriser les règles d’activation et de comptabilisation des bases de données est devenu crucial pour refléter fidèlement la valeur de l’entreprise, réussir ses allocations de prix d’acquisition (PPA) et anticiper les risques de dépréciation.
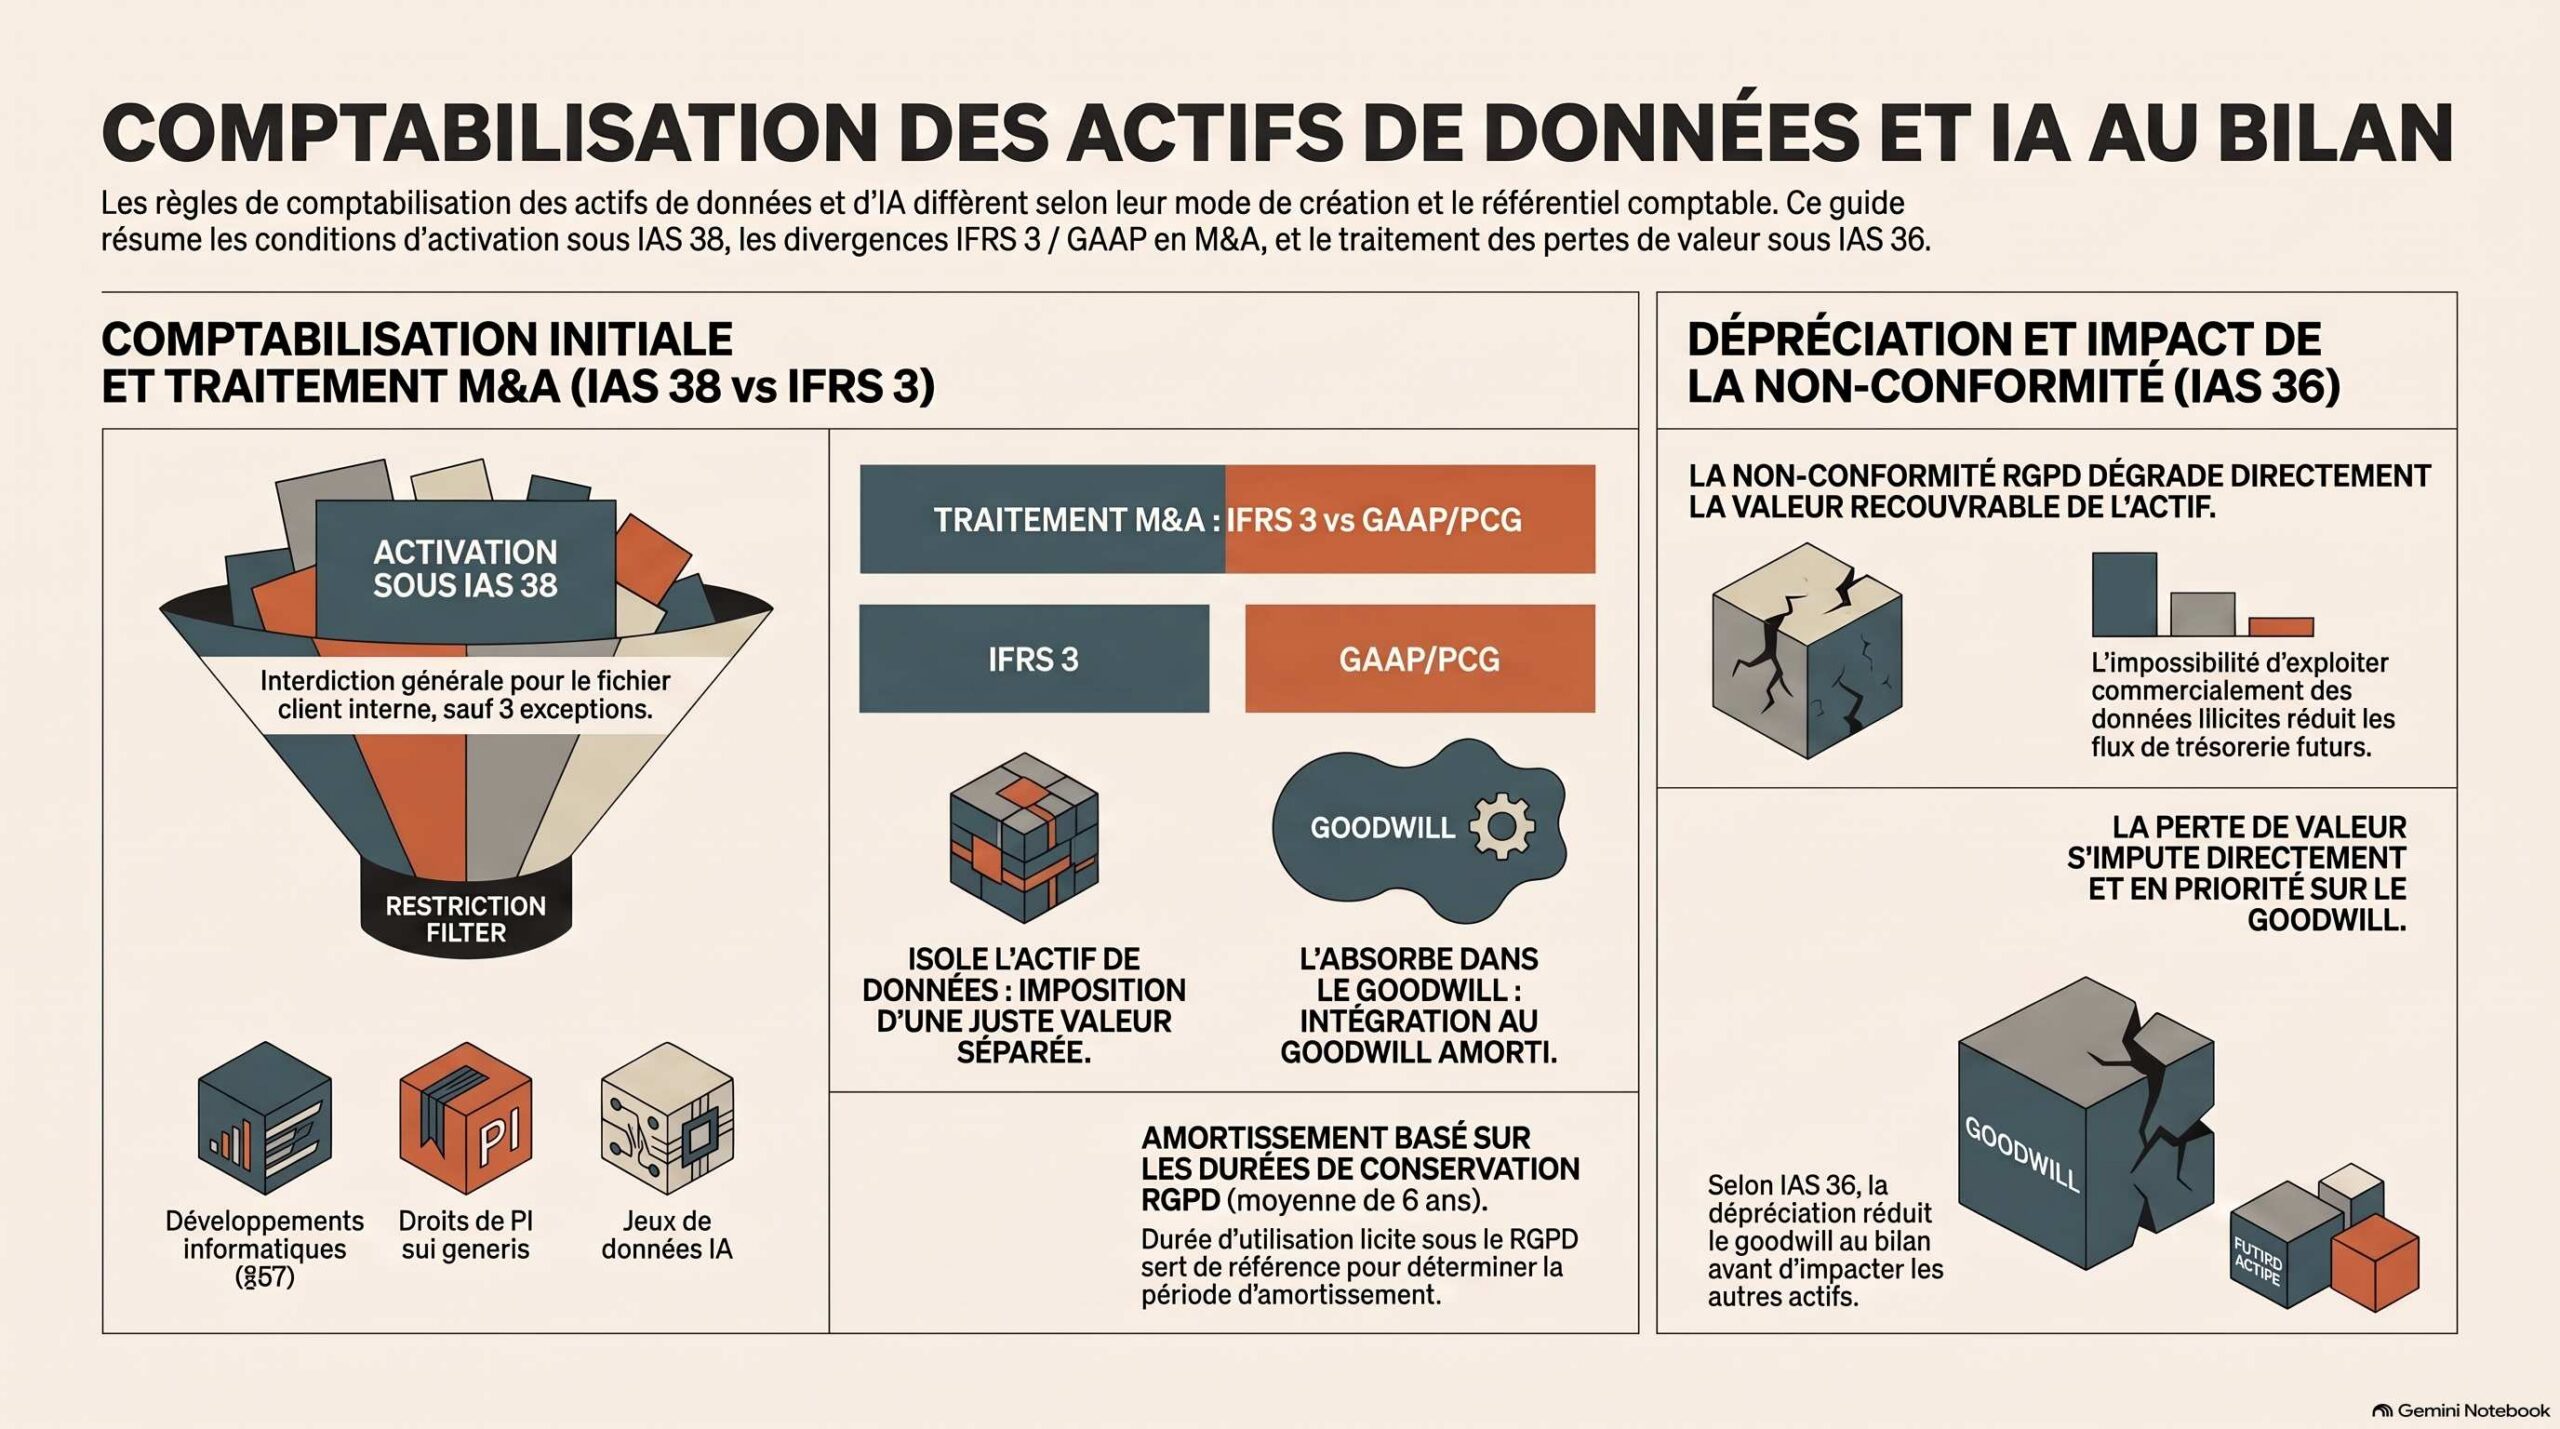
1. L’activation des bases de données internes selon IAS 38 : La règle et ses 3 exceptions
La norme IAS 38 (Immobilisations incorporelles) fixe des critères stricts pour la comptabilisation d’un actif : l’actif doit être identifiable (séparable ou issu de droits contractuels/légaux), contrôlé par l’entreprise, et susceptible de générer des avantages économiques futurs probables dont le coût peut être évalué de manière fiable.
L’interdiction générale sur les fichiers clients internes
En vertu du paragraphe 63 d’IAS 38, les « fichiers clients » générés en interne sont explicitement exclus de la comptabilisation à l’actif. La norme considère que les dépenses engagées pour développer un fichier client interne ne peuvent pas être dissociées du coût de développement de l’activité globale de l’entreprise. De même, les dépenses de mise en conformité au RGPD ou de gouvernance des données sont généralement comptabilisées en charges au fur et à mesure qu’elles sont engagées.
Les 3 exceptions permettant la comptabilisation d’une base de données interne
Bien que la règle générale impose le passage en charges, l’étude conjointe de la CNIL, de la CNPD et de l’ICO identifie trois situations spécifiques où une base de données générée en interne peut satisfaire aux critères d’IAS 38 et être inscrite à l’actif :
- La capitalisation des frais de développement informatique (IAS 38 §57) : Si la phase de recherche est obligatoirement passée en charges, la phase de développement d’une infrastructure de base de données peut être immobilisée dès lors que l’entreprise démontre sa faisabilité technique, son intention d’achever l’actif, et sa capacité à mesurer de manière fiable les coûts directs. Les coûts éligibles incluent les salaires des ingénieurs data, les frais de consultants externes et les tests de mise en œuvre (à l’exclusion de la formation et de la maintenance).
- La protection par des droits de Propriété Intellectuelle (PI) : L’existence de droits légaux — tels que le droit sui generis du producteur de base de données (qui exige un « investissement substantiel », par exemple selon l’article L. 341-1 du Code de la propriété intellectuelle en France) ou le droit d’auteur (Directive 96/9/CE) — permet d’établir formellement les critères d’identifiabilité et de contrôle prévus par IAS 38.
- Les jeux de données propriétaires et spécialisés (notamment pour l’IA) : Lorsqu’une entreprise consent des efforts d’ingénierie significatifs pour collecter, nettoyer, structurer et valider des jeux de données uniques (par exemple des bases d’entraînement pour modèles d’IA, des référentiels de santé ou géospatiaux), cette ressource structurée procure un avantage concurrentiel exclusif et peut être qualifiée d’immobilisation incorporelle.
2. Opérations de M&A : Le traitement sous IFRS 3 vs les normes nationales (GAAP)
C’est lors des opérations de croissance externe que la valeur comptable des données émerge de façon la plus visible au bilan.
┌─────────────────────────────────────────────────────────────────────────┐
│              TRAITEMENT DE LA DATA DANS UN REGROUPEMENT                 │
├─────────────────────────────────────┬───────────────────────────────────┤
│           NORMES IFRS (IFRS 3)      │       NORMES NATIONALES (PCG/LU)  │
├─────────────────────────────────────┼───────────────────────────────────┤
│ • Séparation obligatoire du Goodwill│ • Allocation moins détaillée      │
│ • Comptabilisation à la Juste Valeur│ • Intégration fréquente de la data│
│ • Actif amortissable (RGPD = ref)   │   dans le Goodwill                │
│ • Goodwill non amorti (test IAS 36) │ • Amortissement systématique du GW│
└─────────────────────────────────────┴───────────────────────────────────┘
Sous IFRS 3 (Regroupements d’entreprises)
Lors d’une acquisition, IFRS 3 impose l’application de la méthode de l’acquisition : l’acquéreur doit identifier et évaluer à la juste valeur tous les actifs identifiables.
- Contrairement à la gestion interne, les fichiers clients et bases de données acquis dans le cadre d’un M&A doivent être comptabilisés séparément du goodwill dès lors qu’ils sont séparables ou issus de droits contractuels.
- Fixation de la durée d’amortissement : L’actif est amorti sur sa durée d’utilité. Les principes du RGPD (notamment la limitation de la durée de conservation) fournissent la référence juridique directe pour fixer la durée d’amortissement comptable. En Europe, si les durées de conservation légales varient de 3 mois à 20 ans, la durée moyenne constatée est de 6 ans.
Comparaison avec les référentiels nationaux (PCG / LU GAAP / UK GAAP)
L’étude met en évidence des divergences d’approche significatives :
- Allocation du prix d’acquisition : Le Plan Comptable Général (PCG) en France et les normes luxembourgeoises (LU GAAP) adoptent une approche plus prudente où une part plus importante de la valeur incorpolaire liée aux clients demeure absorbée dans le goodwill au lieu d’être isolée.
- Traitement du Goodwill : Sous IFRS 3, le goodwill n’est jamais amorti mais fait l’objet d’un test de dépréciation annuel obligatoire. À l’inverse, sous PCG, LU GAAP et FRS 102 (UK GAAP), le goodwill est généralement amorti systématiquement sur sa durée d’utilité.
3. Test de dépréciation (IAS 36) : Quand la non-conformité déprécie le Goodwill
Une fois comptabilisés au bilan, la valeur des actifs de données et du goodwill associé doit être préservée. Selon la norme IAS 36 (Dépréciation des actifs), un actif ne peut être maintenu au bilan pour une valeur supérieure à sa valeur recouvrable.
L’impact d’un manquement RGPD sur le test d’impairment
Un durcissement réglementaire ou la découverte post-acquisition qu’un jeu de données a été collecté sans base légale valable constitue un indice de dépréciation majeur. Si les données deviennent légalement inexploitables, les flux de trésorerie prévisionnels s’effondrent, diminuant la valeur d’utilité de l’Unité Génératrice de Trésorerie (UGT).
Conformément à IAS 36, la perte de valeur constatée s’impute en priorité sur le goodwill de l’UGT avant de réduire la valeur des autres actifs. L’ajustement vient directement dégrader le résultat net au compte de résultat et réduire les capitaux propres de l’entreprise.
Cas pratique issu de l’étude (Annexe B) :
Une société acquiert une cible data-driven pour 20 M€. L’allocation du prix (IFRS 3) isole une base de données client valorisée à 3 M€ et génère un goodwill de 16 M€. Quelques mois après le closing, un audit révèle qu’une partie importante de la base a été collectée en violation du RGPD, réduisant son périmètre d’exploitation commercial.
- Résultat financier : Les flux de trésorerie révisés font chuter la valeur recouvrable de 20 M€ à 17,8 M€.
- Sanction comptable : Une dépréciation d’actif d’IAS 36 de 2,19 M€ est immédiatement enregistrée en charge au compte de résultat, s’imputant intégralement en réduction du goodwill au bilan.
4. Recommandations pour les directions comptables et financières
- Associer le DPO au processus de clôture comptable : Rapprocher les équipes comptables et le DPO pour vérifier que les durées d’amortissement appliquées aux bases activées correspondent aux durées de conservation déclarées au registre RGPD.
- Documenter la phase de développement informatique : Pour activer des projets de bases de données internes ou d’IA selon IAS 38 §57, mettez en place un suivi analytique temps/coûts rigoureux séparant nettement la recherche (charges) du développement (actif).
- Anticiper l’évolution de la norme IAS 38 : La norme IAS 38 datant de 2001, les autorités régulatrices et l’IASB travaillent à sa révision pour mieux prendre en compte l’économie fondée sur les données. Suivez ces travaux pour adapter vos politiques d’arrêté des comptes.
Conclusion
La comptabilisation des bases de données ne relève plus de la théorie académique : c’est un levier concret de lisibilité financière sous IFRS 3 et un point de vigilance majeur lors des tests d’impairment IAS 36. En appliquant des principes de gouvernance et de conformité rigoureux à vos actifs numériques, vous sécurisez le bilan de votre entreprise et renforcez la confiance des auditeurs et des investisseurs.
💡 Vous souhaitez évaluer la faisabilité comptable d’une activation de vos bases de données sous IAS 38 ou réaliser un test de dépréciation IAS 36 ?
Contactez nos experts en évaluation financière et comptabilisation des actifs intangibles.
