


Dans un environnement économique où la compétitivité et la croissance des entreprises reposent massivement sur l’usage des technologies digitales et de l’intelligence artificielle, la question de la valorisation des logiciels devient un enjeu stratégique déterminant. Pourtant, un fossé béant persiste couramment entre le code source élaboré par les équipes techniques, la réalité comptable des bilans financiers et la valeur marchande défendable lors d’une levée de fonds, d’une transmission ou d’un audit fiscal.
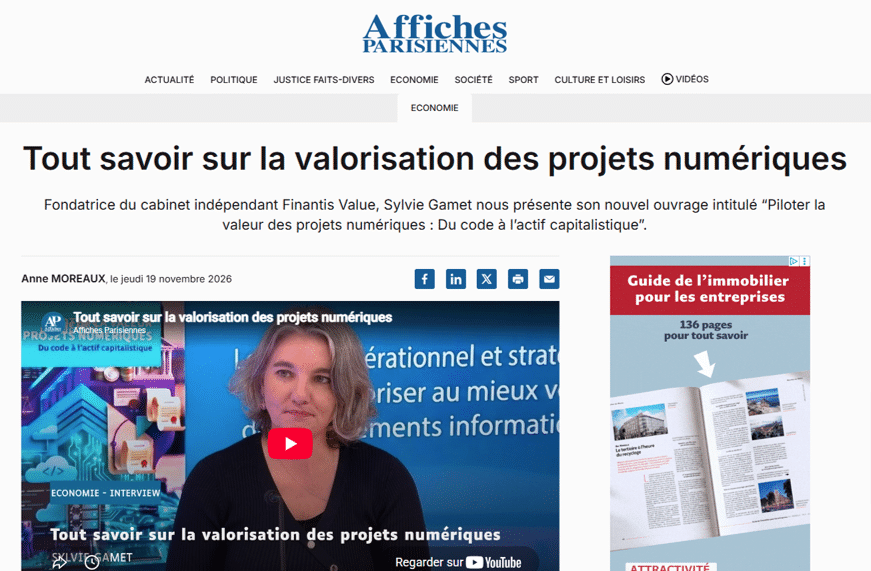
À l’occasion de la parution de son nouvel ouvrage de référence, Piloter la valeur des projets numériques : Du code à l’actif capitalistique, Sylvie Gamet, présidente et fondatrice du cabinet indépendant Finantis Value, a accordé un entretien approfondi à Anne Moreaux pour le journal Affiches Parisiennes. Seule experte en évaluation financière en France certifiée à l’international, par ailleurs ingénieure en Génie des Systèmes et de l’Innovation, elle y analyse avec précision les facteurs qui construisent, renforcent ou, à l’inverse, fragilisent la valeur patrimoniale d’un logiciel.
Destiné tant aux professionnels du droit et du chiffre (avocats d’affaires, experts-comptables, commissaires aux comptes) qu’aux porteurs de projets technologiques et dirigeants de start-ups, cet ouvrage propose une méthode rigoureuse pour lever les verrous juridiques, fiscaux et organisationnels qui pèsent sur les actifs numériques.
1. Le paradoxe de la valeur logicielle : entre myopie comptable et surestimation affective
Le premier constat partagé par Sylvie Gamet réside dans la dissonance structurelle entre la perception interne des créateurs et l’inscription de leurs développements dans les comptes de l’entreprise. Contrairement à une idée reçue, les entreprises ne sous-estiment pas nécessairement leurs développements technologiques : c’est avant tout la comptabilité traditionnelle qui peine à reconnaître et à inscrire les actifs immatériels à leur juste valeur économique.
En miroir, les fondateurs et directeurs techniques tombent fréquemment dans le travers inverse : une surestimation nourrie par l’investissement émotionnel et les efforts colossaux consentis dans la création de l’outil. Or, sur le plan de l’évaluation financière, certains choix d’architecture ou de gestion des droits opérés en cours de route peuvent amputer drastiquement cette valeur espérée.
| Prisme d’analyse | Modalité d’appréciation | Biais et limites constatés |
|---|---|---|
| Comptabilité générale | Enregistrement aux coûts historiques de développement | Sous-estimation structurelle ; incapacité à traduire la rentabilité future, l’avantage compétitif et la dynamique de marché. |
| Vision interne (Fondateurs / R&D) | Prise en compte de l’effort consenti et de l’attachement au produit | Surestimation affective ; méconnaissance des vices juridiques ou des vulnérabilités techniques qui dévaluent l’actif. |
| Évaluation financière certifiée | Modélisation multicritère des flux futurs, des risques juridiques, de la propriété et du contexte concurrentiel | Établissement d’une valeur économique objective, robuste et défendable face aux acquéreurs, investisseurs et administrations fiscales. |
Cette divergence fondamentale explique la déconvenue de nombreux dirigeants qui, lors d’une due diligence financière ou d’un tour de table, découvrent avec stupeur que la valeur économique retenue par les auditeurs est bien en deçà de leurs attentes.
2. Traçabilité et titularité des droits : les deux failles contractuelles majeures
Lorsqu’un actif logiciel subit une décote brutale ou se heurte à un blocage rédhibitoire au moment d’une transaction, le problème découle rarement d’une insuffisance fonctionnelle. L’écueil majeur réside presque systématiquement dans le défaut de traçabilité de la propriété intellectuelle du logiciel.
Deux défaillances critiques reviennent régulièrement dans la pratique de l’audit d’actifs immatériels :
- La contamination par l’open source : pour accélérer le prototypage ou réduire les coûts initiaux, les développeurs intègrent couramment des briques logicielles en libre accès. Toutefois, certaines licences open source dites « contaminantes » ou virales (comme les licences de type GPL) contraignent l’entreprise à soumettre le code dérivé aux mêmes obligations de diffusion publique, ce qui peut annihiler l’exclusivité propriétaire sur l’ensemble de la solution applicative.
- L’absence de transfert exprès des droits de propriété intellectuelle : lorsqu’une société confie ses développements à des prestataires externes, à une agence web ou même à des stagiaires, elle omet fréquemment d’intégrer dans le contrat une clause formelle et expresse de cession des droits d’auteur patrimoniaux et du code source.
« Il y a à ce moment-là une faille dans la titularité des droits. Quand on veut valoriser et vendre quelque chose, on se retrouve avec ce trou dans la raquette qui n’est pas toujours facile à corriger ensuite. » — Sylvie Gamet
Sans une chaîne contractuelle ininterrompue prouvant la pleine titularité des droits, l’entreprise se trouve dans l’impossibilité de garantir à un acquéreur ou à un investisseur qu’elle possède légitimement l’actif qu’elle prétend monétiser.
3. Du prototype à l’actif capitalistique : dépasser le piège du MVP
Dans la phase de lancement d’une solution numérique, la mise en place d’un produit minimum viable (MVP) conçu rapidement à partir de composants disparates, de librairies ouvertes et d’outils d’intelligence artificielle est une pratique saine pour tester l’appétence du marché.
Le véritable danger intervient lorsque le projet rencontre une traction commerciale immédiate. Emportée par l’urgence du déploiement opérationnel, l’entreprise continue fréquemment de bâtir son produit final et d’empiler de nouvelles couches applicatives sur ce socle initial structurellement fragile.
Pour transformer ce développement en un actif capitalistique pérenne, il est essentiel d’opérer ces arbitrages en pleine conscience stratégique :
- Phase de découverte : assumer une conception rapide « de bric et de broc » dont l’unique objectif est de confronter la proposition de valeur aux utilisateurs.
- Phase d’industrialisation : dès que le modèle est validé, planifier impérativement la refonte ou le remplacement des briques problématiques, clarifier la documentation technique et régulariser l’ensemble des titres de propriété intellectuelle avant de lancer la commercialisation à grande échelle.
Cesser d’envisager le logiciel comme une simple dépense informatique pour le piloter comme un actif stratégique permet d’éviter les dépréciations d’actifs majeures au stade de la maturité.
4. Les trois recommandations fondamentales pour piloter sa valorisation
Interrogée sur les conseils prioritaires à destination des décideurs et des équipes informatiques, Sylvie Gamet articule sa démarche autour de trois leviers indispensables :
1. Localiser précisément le siège de la valeur et sécuriser sa protection
La valeur d’un actif numérique ne se confond pas mécaniquement avec son volume de lignes de code. Les dirigeants doivent mener une analyse lucide :
- La valeur réside-t-elle dans le code source en tant que tel ?
- Est-elle incarnée par un algorithme spécifique, un procédé innovant susceptible de faire l’objet d’un brevet ou un savoir-faire métier intégré ?
- Repose-t-elle sur les données collectées, nettoyées, structurées ou générées par la plateforme ?
Identifier où se situe véritablement l’avantage concurrentiel permet d’adapter l’arsenal de protection juridique. Si le cœur de valeur est constitué par la donnée, l’entreprise doit verrouiller en amont la titularité exclusive de ces bases et s’assurer de sa légitimité à les exploiter commercialement.
2. Anticiper le modèle d’affaires et intégrer les cadres réglementaires
Un développement logiciel n’acquiert de valeur financière tangible que s’il s’inscrit dans un modèle économique clairement formalisé : distribution en mode SaaS avec revenus d’abonnement récurrents, vente de licences d’exploitation perpétuelles, ou modèle gratuit associé à une monétisation indirecte des services.
Ce modèle d’affaires doit impérativement s’aligner sur les exigences réglementaires européennes. L’impact du Règlement Général sur la Protection des Données (RGPD) en fournit l’illustration la plus éclatante : des sanctions répétées de la CNIL ont déjà prononcé l’invalidité juridique de ventes de bases de données constituées au mépris des règles de consentement. Une non-conformité majeure sur les données personnelles entraîne des décotes considérables, allant jusqu’à rendre l’actif totalement illicite et impropre à toute cession.
3. Exploiter les dispositifs fiscaux stratégiques, en particulier l’IP Box
Si les entreprises innovantes actionnent couramment les dispositifs amont de soutien à la recherche — tels que le Crédit d’Impôt Recherche (CIR), le Crédit d’Impôt Innovation (CII) ou le statut de Jeune Entreprise Innovante avec le bonus Jeune Docteur —, elles ignorent trop souvent les régimes fiscaux aval de valorisation.
C’est notamment le cas de l’IP Box (Patent Box), qui concerne directement les brevets et les logiciels originaux protégés par le droit d’auteur :
- Ce régime permet de soumettre les revenus nets issus de la concession ou de la sous-concession de licences logicielles à un taux réduit d’impôt sur les sociétés de 10 %, en lieu et place du taux normal de 25 %.
- L’éligibilité à ce dispositif exige une rigueur documentaire absolue sur la propriété intellectuelle des créations et sur la ventilation des dépenses de R&D associées. Connaître ce mécanisme et structurer sa gouvernance pour en bénéficier représente un levier d’optimisation financière et de valorisation stratégique de tout premier ordre.
4. L’intelligence artificielle générative : accélération technique et déplacement de la valeur
L’intégration croissante de l’IA dans la conception d’algorithmes et l’écriture de scripts transforme radicalement la productivité des équipes, offrant des facteurs de gain de temps estimés entre 3 et 10 fois selon la nature des développements.
Néanmoins, cette avancée technologique recèle un piège juridique majeur au regard de la propriété intellectuelle. Le droit d’auteur repose sur le postulat fondamental de la protection des créations de l’esprit portant l’empreinte d’un auteur humain. Lorsqu’un code source est intégralement généré par une intelligence artificielle sans intervention humaine déterminante, créative et justifiable, l’opposabilité du droit d’auteur se trouve fragilisée.
Cette réalité accélère une mutation profonde dans la hiérarchie des actifs numériques :
- Le code source brut tend à perdre sa rareté et sa prime intrinsèque de valorisation.
- La valeur économique migre progressivement vers les strates périphériques et contextuelles : les procédés d’ingénierie brevetables, les modèles opérationnels d’intégration, les algorithmes sous-jacents, l’expertise métier et, au premier chef, la souveraineté sur les données propriétaires acquises et qualifiées.
5. Régulation, souveraineté et audit : la valeur à l’épreuve du discernement humain
L’environnement normatif européen (RGPD, IA Act, Data Act, directives sur la cybersécurité) ainsi que les critères ESG (notamment l’empreinte environnementale et la consommation énergétique des centres de données) deviennent des facteurs de différenciation marchande incontournables. Un actif logiciel capable de démontrer sa résilience cybernétique, sa sobriété énergétique et la souveraineté de son hébergement bénéficie d’un avantage concurrentiel et d’une surcote notable, en particulier dans les secteurs hautement sensibles tels que la défense, les administrations publiques et l’industrie bancaire.
Toutefois, la prise en compte de ces facteurs exige un sens aigu du contexte sectoriel : si les exigences de souveraineté sont primordiales dans le domaine régalien, la réalité des infrastructures européennes contraint encore de nombreuses organisations à recourir aux solutions technologiques américaines en raison de capacités d’évolutivité et de garanties de passage à l’échelle jugées supérieures.
Face à ces enjeux multidimensionnels, l’évaluation financière ne saurait être déléguée à des algorithmes automatisés. Si l’IA peut assister l’expert en accélérant l’analyse de corpus documentaires ou de métriques de marché, elle demeure incapable d’apporter un « regard certifiant » :
- L’évaluation d’un actif requiert une appréciation holistique de la qualité de l’équipe dirigeante, de son positionnement concurrentiel et du niveau réel de risque opérationnel.
- Elle implique une prise de position argumentée capable d’être défendue avec autorité devant des tiers, qu’il s’agisse d’investisseurs, de commissaires aux apports ou de l’administration fiscale.
- Elle nécessite également d’arbitrer les biais cognitifs propres aux évaluateurs eux-mêmes, dont l’appréciation du risque diverge selon qu’ils sont accoutumés aux trajectoires de licornes ou rompus aux dossiers de défaillance.
Vers un pilotage stratégique et lucide des actifs numériques
Un logiciel ne confère pas de rente monopolistique éternelle. Contrairement à une invention protégée par un brevet qui verrouille un marché, un programme informatique peut être redéveloppé ou réécrit dans un autre langage par un concurrent sans enfreindre directement le droit d’auteur. Lorsqu’un concurrent met, par exemple, trois années pour répliquer une solution et conquérir des parts de marché comparables, l’avantage compétitif initial s’érode mécaniquement.
La véritable création de valeur ne réside donc pas dans la seule prouesse algorithmique, mais dans la capacité des dirigeants à adopter une vision détachée et holistique de leurs actifs : assurer une traçabilité contractuelle irréprochable, sécuriser la gouvernance des données, anticiper la conformité réglementaire et structurer intelligemment les flux fiscaux.
C’est précisément cette mission d’éclairage stratégique, d’audit de maturité et d’évaluation financière certifiée que conduit Finantis Value auprès des entreprises technologiques, des fonds d’investissement et de leurs conseils juridiques et comptables.
